Мы ранее писали о том, что Microsoft наконец осознала необходимость уделять больше внимания Windows 11. Чтобы показать, насколько упала значимость Windows внутри компании, обратимся к финансовым данным.
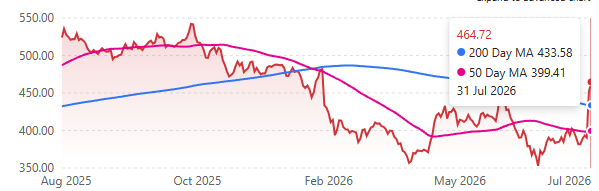
Microsoft опубликовала финансовые результаты за 2026 финансовый год, завершившийся в июне. Для акционеров и инвесторов цифры выглядят отлично: компания превзошла прогнозы по всем направлениям, что привело к росту акций MSFT на 16% за один день. Это крупнейший однодневный скачок в истории фондового рынка, добавивший почти полтриллиона долларов к рыночной стоимости. Тем не менее до пика октября 2025 года акции не дотянули $100. Тогда инвесторов напугали результаты за первый квартал 2026 финансового года, растущие капитальные затраты на дата-центры и медленное внедрение Copilot.
Microsoft традиционно уклонялась от конкретики о том, откуда именно поступает выручка и как расходуются средства по отдельным продуктам. Вместо этого компания объединяет всё в укрупнённые категории, например «Intelligent Cloud» (Azure, GitHub, серверы, включая Windows Server, и корпоративные услуги). Клиентская Windows попадает в категорию «More Personal Computing», куда входят устройства и аксессуары Surface, консоли и игры Xbox, а также реклама Bing/MSN. Эти категории не совсем соответствуют организационной структуре: отдельного бизнес-подразделения «More Personal Computing» не существует, это лишь удобный способ финансовой отчётности, принятый в последние годы.
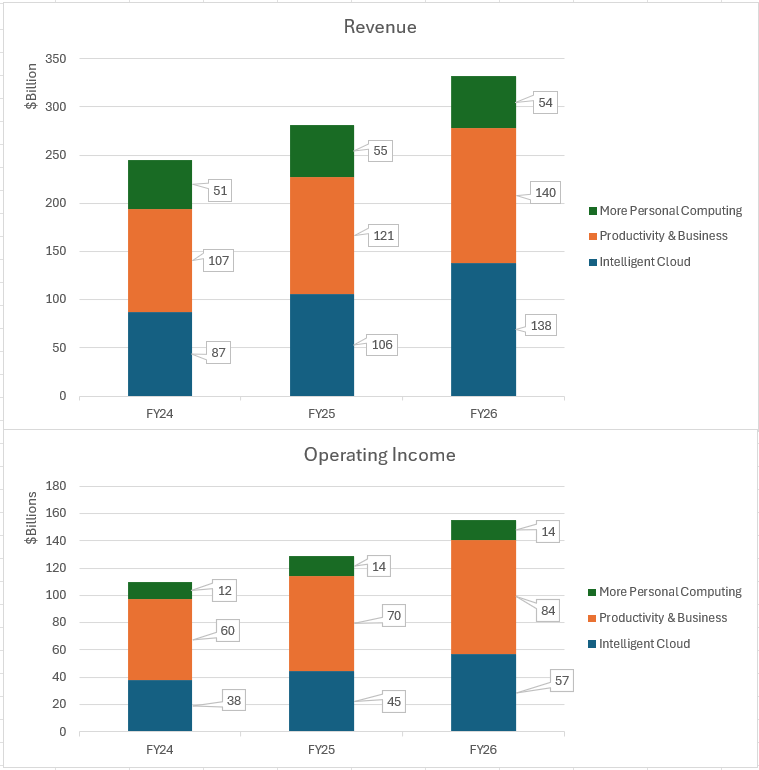
Очевидно, что категория «Productivity & Business» (куда, вместе с LinkedIn и Dynamics 365, входят сервисы Microsoft 365, за исключением доходов от клиентских лицензий Windows, которые учитываются в «More Personal Computing») чрезвычайно успешна: она приносит наибольшую выручку и самую высокую прибыль.
Уже более десяти лет Azure находится в центре внимания внутри Microsoft и составляет крупнейшую часть сегмента Intelligent Cloud. Хотя точные цифры отдельно не раскрываются, компания сообщила, что в этом финансовом году выручка Azure превысила 100 млрд долларов, а значит, это крупнейшая отдельная продуктовая категория в компании.
В 2026 финансовом году More Personal Computing принесла выручку в 54 млрд долларов при операционной прибыли 14,4 млрд долларов. Выручка снизилась примерно на 600 млн по сравнению с предыдущим годом, но операционная прибыль выросла на 220 млн. Значит, где-то сэкономили, либо в структуре продаж стало больше высокомаржинальных продуктов.
Некоторые аналитики полагают, что рентабельность Windows превышает 80%, но если те самые 54 млрд выручки дают «лишь» 14,4 млрд прибыли, то общая маржа категории MPC составляет примерно 27%. Скорее всего, сюда входят большие затраты на оборудование Surface, операционные расходы Xbox Game Pass и прочее.
Аналитики оценивают, что выручка от клиентской Windows составляет чуть более 5% от общей выручки Microsoft; таким образом, в 2026 финансовом году это может означать примерно 17 млрд долларов выручки и около 10 млрд прибыли. Тоже неплохо.
Но если сравнить доходы Windows с остальным бизнесом, неудивительно, что внимание Microsoft отвлеклось от инвестиций в довольно стабильный и зрелый рынок, если не считать навязывания Copilot и прочих элементов как «улучшение продукта».
Если сделать примерные оценки доли Windows в категории More Personal Computing и выделить их, становится очевидно, что Windows приносит основную часть прибыли этого сегмента, даже если выручка от других составляющих MPC выше.
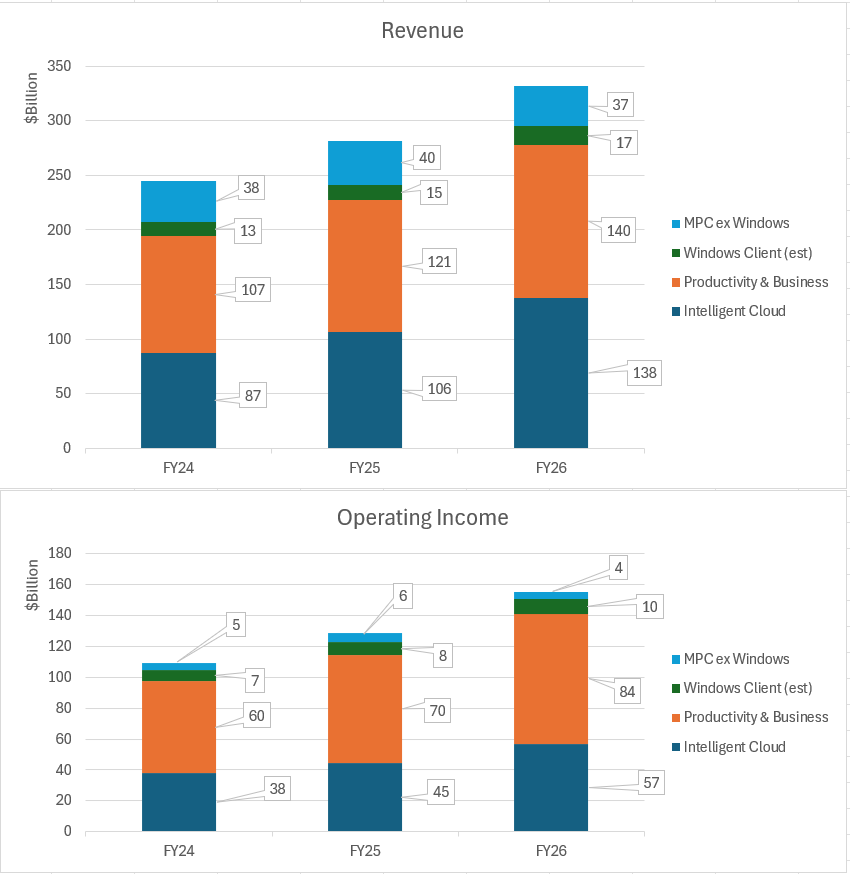
Вся операционная прибыль от Windows ничтожно мала на фоне остального бизнеса. Azure, даже с учётом капитальных и операционных затрат на дата-центры, вероятно, приносит в четыре раза больше прибыли, чем клиентская Windows. Один только LinkedIn, вероятно, приносит от 6 до 7 млрд долларов прибыли (а его выручка приближается к отметке в 20 млрд).
Если команда разработки Windows сможет сосредоточиться на качестве, убрать навязчивую рекламу и ненужные ИИ-функции, которые активно продвигались последние пару лет, Windows продолжит оставаться прибыльным центром с многомиллиардным доходом. Возможен даже двузначный рост в процентах, что стало бы идеальным сценарием для многих зрелых бизнесов. Однако ежегодного роста на 40%, как у Azure, ждать не стоит.
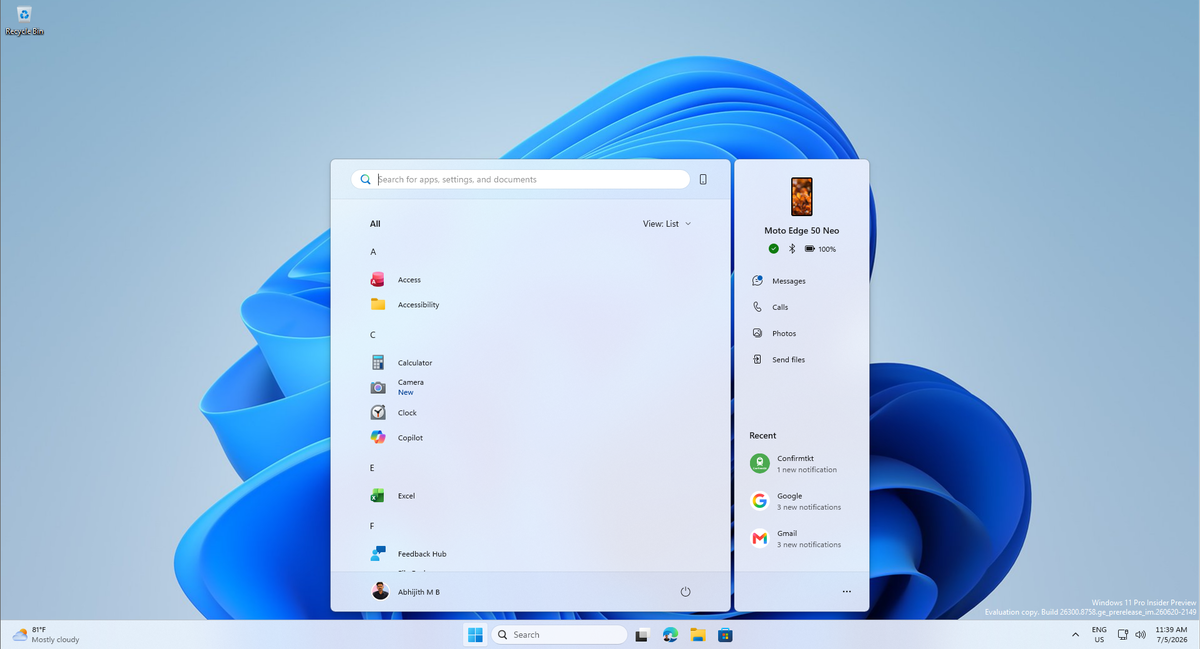
Любые инвестиции Microsoft в улучшение Windows 11 следует рассматривать как способ удержать существующих пользователей, чтобы они продолжали покупать всё остальное. Нам, поклонникам Windows, остаётся только надеяться, что эти усилия продолжатся.
Пока нет комментариев. Будьте первым!